

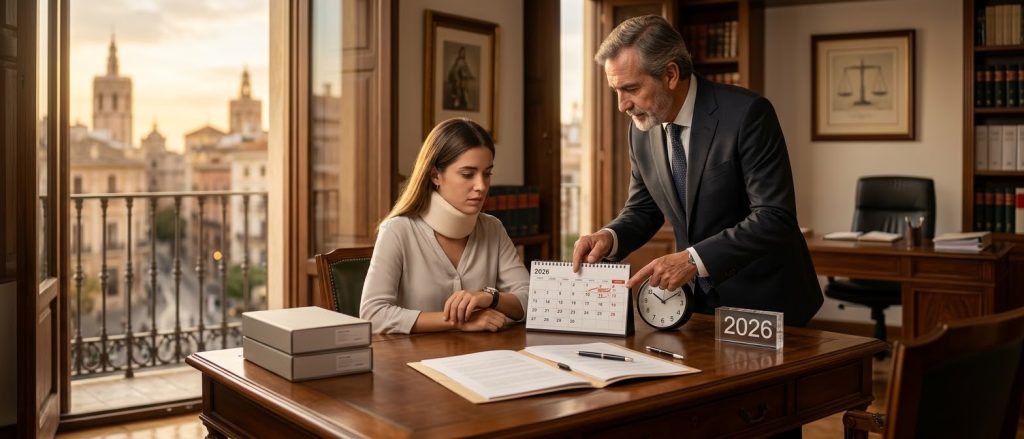
El plazo para reclamar un accidente de tráfico es de 1 año, pero ese año no empieza el día del accidente: empieza cuando te curas, es decir, cuando recibes el alta médica con las secuelas ya estabilizadas.
Es un matiz decisivo y una de las dudas más frecuentes. En esta guía te explicamos desde cuándo cuenta el plazo, cómo se interrumpe y qué ocurre si se agota.
El plazo general: un año
Las reclamaciones por daños derivados de un accidente de circulación prescriben al año. Hablamos de prescripción, no de caducidad, y esa diferencia te beneficia: el plazo puede interrumpirse y volver a contar desde cero.
Desde cuándo empieza a contar
No desde el golpe, sino desde que se conoce el alcance definitivo del daño:
- Si solo hay daños materiales: desde la fecha del accidente.
- Si hay lesiones: desde el alta médica, cuando las lesiones se estabilizan y ya se sabe qué secuelas quedan.
- En caso de fallecimiento: desde el fallecimiento, para los familiares con derecho a reclamar.
Por eso una recuperación larga no te perjudica en cuanto al plazo: el reloj empieza cuando termina.
Cómo se interrumpe el plazo
Interrumpir significa que el contador vuelve a empezar desde cero. Ocurre, entre otros casos, cuando:
- Presentas una reclamación extrajudicial a la aseguradora (por eso conviene hacerla por burofax o con acuse de recibo).
- Se inicia un procedimiento judicial.
- La otra parte reconoce la deuda, por ejemplo con un pago a cuenta.
La clave práctica es conservar la prueba del envío: sin justificante, es tu palabra contra la suya.
El proceso penal detiene el reloj
Si el accidente da lugar a un procedimiento penal (por ejemplo, por lesiones graves o imprudencia), el plazo civil queda en suspenso mientras ese procedimiento está en marcha.
Cuando concluye y se notifica su finalización, el plazo para reclamar por la vía civil vuelve a correr. Es un punto técnico donde conviene asesorarse para no calcular mal las fechas.
¿Y si se me pasa el plazo?
Si prescribe, pierdes el derecho a reclamar, y las aseguradoras lo alegan sistemáticamente. No hay una vía general para recuperarlo.
Ahora bien, antes de darlo por perdido merece la pena revisar dos cosas: si el cómputo empezó realmente donde tú crees (recuerda que es desde el alta, no desde el accidente) y si hubo algún acto que lo interrumpiera sin que fueras consciente.
Prescripción y caducidad: por qué la diferencia te favorece
Conviene entender el matiz, porque cambia mucho las cosas. Un plazo de caducidad corre de forma inexorable: cuando termina, el derecho se extingue y no hay nada que hacer.
Un plazo de prescripción, en cambio, puede interrumpirse, y cuando eso ocurre vuelve a contar entero desde cero.
Las reclamaciones por accidente de tráfico están sujetas a prescripción. Eso significa que una reclamación bien enviada te concede un año nuevo completo, y que el simple paso del tiempo no te deja sin derecho mientras mantengas viva la reclamación.
Casos particulares en el cómputo
Secuelas que se estabilizan en distintos momentos
Cuando hay varias lesiones y no todas evolucionan igual, el criterio general es que el plazo empieza cuando se conoce el alcance definitivo del daño en su conjunto, es decir, cuando puede valorarse todo.
Por eso es tan importante que el alta recoja con claridad la situación final.
Agravación posterior de una secuela
Si una secuela ya valorada se agrava de forma demostrable y por causas derivadas del accidente, puede replantearse la cuestión, con un cómputo propio desde que se conoce esa agravación. Es un supuesto excepcional y con requisitos exigentes, pero conviene saber que existe.
Menores de edad y personas con la capacidad modificada
En estos casos la reclamación la ejercitan sus representantes legales, y el cómputo tiene particularidades que conviene consultar con un profesional para no dar por perdido un derecho que sigue vivo.
Fallecimiento posterior al accidente
Si la víctima fallece tiempo después como consecuencia de las lesiones, los familiares disponen de su propio plazo desde ese momento para reclamar lo que les corresponde.
Cómo interrumpir el plazo correctamente
No basta con reclamar: hay que poder demostrarlo. Estas son las reglas prácticas:
- Usa burofax con acuse de recibo y certificación de contenido. Es el medio que acredita qué enviaste, cuándo y que llegó.
- Dirígelo a la aseguradora correcta, la del vehículo causante, no a la tuya.
- Identifica el siniestro con fecha, lugar, vehículos y número de expediente si ya lo tienes.
- Deja claro que reclamas una indemnización por los daños sufridos, no solo que informas del accidente.
- Guarda copia de todo, incluido el justificante de envío.
Un correo electrónico o una llamada pueden servir en la práctica para avanzar, pero son mucho más difíciles de acreditar después si la compañía lo niega.
Dos ejemplos con fechas
Ejemplo 1. Accidente el 3 de febrero de 2026.
Alta médica el 10 de julio de 2026, con secuelas estabilizadas. El plazo de un año termina el 10 de julio de 2027, no el 3 de febrero.
Si el 2 de mayo de 2027 envía un burofax reclamando, el plazo vuelve a contar y se extiende hasta el 2 de mayo de 2028.
Ejemplo 2. Accidente con lesiones graves que da lugar a un procedimiento penal.
Mientras ese procedimiento está en marcha, el plazo civil permanece suspendido. Cuando termina y se notifica su finalización, el plazo para reclamar por la vía civil vuelve a correr.
Por qué no conviene apurar el plazo
Aunque tengas un año, dejarlo para el final es un error frecuente. Preparar bien una reclamación lleva tiempo: hay que recopilar toda la documentación médica, conseguir el atestado, encargar un informe pericial (que no se redacta en dos días) y cuantificar cada concepto.
Si empiezas con el plazo casi agotado, te arriesgas a reclamar con un expediente incompleto, que es justo lo que permite a la aseguradora hacer una oferta baja.
Lo razonable es empezar a organizar la documentación durante el tratamiento y encargar la valoración pericial en cuanto llegue el alta.
Qué mirar si crees que se te ha pasado
- La fecha real del alta, que a veces es posterior a lo que la persona recuerda, sobre todo si hubo revisiones finales.
- Si hubo alguna comunicación escrita a la aseguradora que interrumpiera el plazo.
- Si la compañía hizo algún pago a cuenta, lo que puede suponer reconocimiento de la deuda.
- Si existió un procedimiento penal que mantuviera el plazo suspendido.
Antes de descartar tu caso por el calendario, merece la pena revisar estos cuatro puntos.
El plazo según quién reclame y contra quién
| Situación | Desde cuándo cuenta | Plazo |
|---|---|---|
| Lesiones con recuperación | Alta médica con secuelas estabilizadas | 1 año |
| Solo daños materiales | Fecha del accidente | 1 año |
| Fallecimiento | Fecha del fallecimiento | 1 año |
| Reclamación al Consorcio | Igual que frente a una aseguradora | 1 año |
| Vehículo extranjero (vía OFESAUTO) | Alta médica o fecha del daño | 1 año |
En todos los supuestos el plazo es interrumpible mediante reclamación escrita acreditada, así que la regla práctica no cambia: reclama por escrito y guarda el justificante.
El plazo no es lo mismo que el ritmo del expediente
Mucha gente confunde dos cosas distintas. Una es el plazo de prescripción, que marca hasta cuándo puedes reclamar.
Otra es el tiempo que tarda en resolverse tu caso, que depende de tu recuperación, de la valoración pericial y de la negociación con la aseguradora.
Puedes tener el plazo perfectamente vivo y, aun así, llevar meses esperando una oferta razonable.
Si eso ocurre y tu situación aprieta, recuerda que existen los pagos a cuenta, y que si la compañía se retrasa de forma injustificada pueden generarse intereses de demora a tu favor, que se suman a la indemnización final.
Un error que se repite: esperar a «estar del todo bien»
Hay quien retrasa la reclamación porque piensa que debe esperar a encontrarse perfectamente.
El criterio correcto no es ese: lo que marca el inicio del cómputo es el alta médica con las lesiones estabilizadas, es decir, el momento en que el médico determina que ya no habrá más mejoría con tratamiento.
Puede que sigas con molestias, y precisamente por eso existen las secuelas, que se valoran y se pagan.
Esperar indefinidamente «a ver si mejora» es una de las formas más habituales de llegar tarde.
Consejos prácticos
- Anota la fecha exacta de tu alta médica: es tu día cero.
- Reclama por escrito y con acuse de recibo, no solo por teléfono.
- No dejes la reclamación para el final del año: las periciales llevan tiempo.
- Si tu caso está en vía penal, consulta antes de dar por corrido el plazo civil.
Modelo de reclamación: qué debe decir para interrumpir el plazo
No hace falta un documento complejo, pero sí que quede claro que estás reclamando.
Un escrito eficaz identifica al remitente y al destinatario (la aseguradora del vehículo causante), concreta el siniestro con su fecha, lugar y vehículos implicados, expone brevemente los hechos y la responsabilidad, manifiesta de forma expresa la voluntad de reclamar la indemnización por los daños sufridos y anuncia la documentación que se acompaña o que se aportará.
Esa manifestación expresa es la clave. Una carta que solo informa del accidente o pide información sobre el expediente puede no considerarse una reclamación a efectos de interrumpir el plazo. Debe quedar claro que exiges el resarcimiento.
Qué pasa si la aseguradora responde y luego se enfría el asunto
Es una situación muy común: reclamas, la compañía contesta, se intercambian algunos correos y después pasan meses sin novedades. Conviene no relajarse.
Cada actuación escrita mantiene vivo tu derecho, pero si el expediente queda parado durante mucho tiempo sin comunicaciones acreditadas, puedes encontrarte con que la aseguradora alega prescripción cuando por fin decides demandar.
La práctica prudente es sencilla: reactivar por escrito el expediente periódicamente, dejando constancia, y no dejar que transcurra un año completo desde la última comunicación acreditada.
Resumen: plazo para reclamar un accidente de tráfico
Tu plazo es de un año, pero empieza cuando te curas, no cuando te accidentas; se interrumpe cada vez que reclamas por escrito con justificante; se suspende mientras haya un procedimiento penal en marcha; y se pierde si dejas pasar el tiempo sin actuar.
Con esas cuatro ideas claras y un burofax a tiempo, difícilmente te quedarás sin reclamar lo que te corresponde.
Preguntas frecuentes
¿Cuánto tiempo tengo para reclamar un accidente de tráfico?
Un año, que empieza a contar desde el alta médica con las secuelas estabilizadas, no desde el día del accidente.
¿Una llamada a la aseguradora interrumpe el plazo?
Lo seguro es hacerlo por escrito con justificante (burofax o certificado). Una llamada es difícil de probar después.
¿Qué pasa si hay un juicio penal en marcha?
El plazo civil queda suspendido mientras dura el procedimiento penal y vuelve a correr cuando este termina.
¿Puedo reclamar si han pasado dos años?
Por regla general habría prescrito, salvo que el plazo se interrumpiera o que tu alta médica sea posterior a lo que crees. Conviene revisarlo antes de descartarlo.
¿El plazo es igual para los daños del coche?
Para los daños materiales el cómputo arranca en la fecha del accidente, ya que el daño se conoce desde el primer momento.
¿Un pago a cuenta afecta al plazo?
Puede suponer un reconocimiento de la deuda por parte de la aseguradora, con efecto interruptivo. Conserva el justificante.
¿Cuenta igual el plazo si el culpable no tenía seguro?
Sí. Frente al Consorcio de Compensación de Seguros rige el mismo plazo de un año, interrumpible igualmente mediante reclamación escrita.
¿Y si el accidente ocurrió fuera de España?
Los plazos pueden variar según el país donde ocurriera el siniestro y la normativa aplicable, así que conviene consultarlo cuanto antes para no perder derechos.
¿Tienes dudas con tus fechas?
Revisamos cuándo empezó tu plazo y si sigue vivo, antes de que sea tarde. Cuéntanos tu caso, gratis y sin compromiso.
Guías relacionadas
Si te ha servido esta guía, estas otras te ayudarán a seguir con tu reclamación:
- Cómo reclamar una indemnización: los pasos desde el accidente hasta el cobro.
- Oferta motivada de la aseguradora: qué es y cómo revisarla antes de firmar.
- MASC en accidentes de tráfico: cómo funciona la negociación previa.
- Cuánto tarda en pagarse la indemnización: plazos de la aseguradora.
- Los 5 pasos que salvarán tu indemnización: qué hacer justo después del accidente.
