
Si te dan un golpe por detrás estando parado, casi siempre es culpa del conductor que te embiste.
Su aseguradora debe pagar la reparación de tu coche y tus lesiones, incluido el latigazo cervical si se cumplen los requisitos.
Haz fotos, rellena el parte, ve al médico en 72 horas y reclama por escrito.
Actualizado en octubre de 2026.
Estás parado en un semáforo, en un atasco o en una rotonda esperando para incorporarte, y de repente notas un golpe seco desde atrás.
Se llama alcance, y es uno de los accidentes más repetidos en las ciudades y carreteras de España.
Muchas veces el coche parece tener solo un rasguño, pero el cuello cuenta otra historia. Por eso conviene saber, desde el primer minuto, qué hacer, quién paga y qué puedes reclamar.
En esta guía lo explicamos con palabras sencillas: de quién es la culpa, cómo se reparte en un choque en cadena, cómo se cobra el coche y cómo se valoran las lesiones.
Si además notas dolor de cuello, te interesará nuestra guía sobre la indemnización por latigazo cervical.
¿De quién es la culpa en un alcance por detrás?
La regla general es clara: el que golpea desde atrás es el responsable.
El Reglamento General de Circulación (artículo 54) obliga a quien circula detrás de otro vehículo a dejar un espacio libre que le permita detenerse sin chocar, teniendo en cuenta la velocidad, el estado de la carretera y las condiciones de frenado.
Dicho de otra forma: si el coche de delante frena o está parado, quien viene detrás debe poder frenar a tiempo. Si no lo hace, ha incumplido su obligación de mantener la distancia de seguridad.
Esa regla no es absoluta. En la práctica, las aseguradoras y los jueces miran las circunstancias de cada caso. La culpa puede repartirse o cambiar si, por ejemplo:
- El coche de delante frenó de forma brusca y sin ningún motivo.
- Marcha atrás: el vehículo de delante retrocedió y golpeó al que estaba parado detrás.
- El coche de delante se paró en un lugar prohibido o sin avisar, como en una curva sin visibilidad.
- Las luces de freno no funcionaban y no se veía que estuviera parado.
Si estabas parado en un semáforo en rojo o en una retención, la situación es la más favorable para ti.
Si quieres entender mejor cómo se decide quién tiene la responsabilidad, mira nuestra guía sobre quién es el culpable en un accidente y la de accidente de tráfico sin culpa.
Qué hacer en los primeros minutos después de un alcance
Lo que hagas en los primeros minutos puede decidir cuánto cobras después. Estos son los pasos, en orden:
- Ponte a salvo. Si el coche puede moverse y estás en una vía rápida, llévalo a un lugar seguro. Pon las luces de emergencia y colócate el chaleco reflectante antes de salir.
- Llama al 112 si hay heridos o si el golpe ha sido fuerte, aunque creas que estás bien. El dolor de cuello a veces aparece horas después.
- Rellena el parte amistoso con el otro conductor. Escribe la hora, el lugar, las matrículas, los datos del seguro y cómo ocurrió. Firmad los dos.
- Haz fotos de los daños de ambos coches, de la posición de los vehículos, de la calle y de las marcas de frenada si las hay.
- Anota testigos. Pide nombre y teléfono a quien lo haya visto. Su versión puede ser decisiva.
- Avisa a la Policía o a la Guardia Civil si hay lesiones, si el otro conductor se niega a firmar o si hay dudas sobre lo ocurrido.
- Ve al médico ese mismo día, aunque sea a urgencias. Más abajo te explicamos por qué es tan importante.
Tienes la lista completa de pasos en nuestra guía de qué hacer tras un accidente de tráfico.
Si no puedes pararte a hablar, o el otro conductor se marcha sin darte sus datos, apunta la matrícula y avisa a las autoridades. Más adelante veremos qué ocurre en ese caso.
El parte amistoso: qué es y qué no debes firmar
El parte amistoso, o declaración amistosa de accidente, es un impreso que rellenan los dos conductores. Sirve para dejar por escrito cómo ocurrió el golpe y facilita que las aseguradoras gestionen los daños del coche.
En un alcance suele ser sencillo, porque casi siempre hay un conductor que embiste y otro que recibe el golpe. Aun así, ten en cuenta estas precauciones:
- Marca solo lo que es verdad. No pongas que «no tienes lesiones» si ya notas molestias. Escribe, si quieres, que acudirás al médico.
- No firmes un parte con casillas sin rellenar o con datos que no son ciertos.
- Haz una foto del parte antes de que cada uno se quede con su copia.
- Si el otro conductor da una versión distinta, no discutas. Llama a la policía para que levante atestado.
El parte amistoso sirve sobre todo para los daños del vehículo. Tus lesiones se reclaman por otra vía, con tus informes médicos, y se valoran con el baremo. Lo explicamos más abajo.
El atestado: cuándo llamar a la policía y por qué te conviene
Cuando intervienen la Policía o la Guardia Civil, redactan un atestado: un documento oficial con la descripción del accidente, los datos de los conductores, las fotografías y las declaraciones.
Es una prueba muy valiosa si el otro conductor cambia su versión después.
La ley de responsabilidad civil y seguro en la circulación de vehículos a motor (RDL 8/2004) establece que las Fuerzas y Cuerpos de Seguridad encargadas de vigilar el tráfico deben facilitar, de forma gratuita, copia del atestado a los perjudicados, a las aseguradoras o a sus representantes que lo pidan.
Llama siempre a la policía en estos casos:
- Hay heridos, aunque sean leves.
- El otro conductor no tiene seguro, no lo enseña o se quiere marchar.
- Intervienen más de dos vehículos.
- Hay dudas sobre quién ha causado el golpe.
- Sospechas que el otro conductor ha bebido o ha consumido drogas.
Si el accidente es complejo y no está claro cómo ocurrió, a veces hace falta un informe técnico. Lo vemos en nuestra guía sobre la reconstrucción del accidente y el peritaje.
Choque en cadena: ¿quién paga si hay más de dos coches?
Un alcance puede convertirse en un choque en cadena cuando hay tres o más vehículos, algo muy habitual en atascos y en autovías con tráfico denso. Aquí la responsabilidad se complica, y depende de cómo ocurrió:
| Tipo de choque | Cómo ocurre | Quién suele responder |
|---|---|---|
| Alcance por lanzamiento | El coche de atrás golpea al del medio y este, empujado, golpea al de delante | El conductor que provoca el primer golpe, y su aseguradora paga todos los daños |
| Doble alcance | Cada coche golpea al que tiene delante por no frenar a tiempo | Cada conductor responde de los daños que causa al vehículo que alcanza |
| Tres vehículos sin claridad | No se sabe qué golpe se produjo primero | Las aseguradoras deben ponerse de acuerdo o decide un juez |
Esta clasificación es la que explican organizaciones como el RACE: en el alcance por lanzamiento responde el primero que colisiona, y en el doble alcance cada conductor responde de lo que golpea.
Si eres el conductor del medio, estás en una posición delicada. Puedes ser víctima del que te golpea por detrás y, a la vez, culpable de haber golpeado al de delante.
Por eso es tan importante que cuentes bien lo que ocurrió, con fotos y testigos, y que no admitas culpas por escrito en el momento.
Con más de dos coches, el convenio entre aseguradoras que agiliza los partes amistosos no suele servir. Las compañías tienen que discutir entre ellas o esperar a una resolución judicial, y eso puede alargar los plazos.
Si te encuentras en esta situación, un especialista te ayuda a no perder tiempo. Puedes ver más detalles en nuestra guía sobre abogados de accidentes de tráfico.
Los daños del coche: qué paga la aseguradora del culpable
Si el culpable es el conductor que te embistió, su aseguradora debe pagar los daños de tu vehículo, con independencia de la cobertura que tú tengas contratada. Lo que se reclama, normalmente, es:
- El coste de la reparación, con factura del taller.
- La grúa y el traslado del coche, si no podía circular.
- La paralización: los días que estás sin coche mientras se arregla.
- El valor del coche, si es siniestro total.
Tienes derecho a elegir el taller, aunque la compañía revisará el presupuesto con su perito. Si el coche se declara siniestro total, la oferta suele partir del valor venal, y se puede discutir con una tasación independiente.
Todo esto lo detallamos en la guía de coche siniestrado tras un accidente, pensada para Málaga pero válida en toda España, y en la de gastos reclamables tras un accidente.
Si eres tú el culpable del golpe, la aseguradora solo cubre la reparación de tu propio coche si tienes contratados los daños propios, es decir, un seguro a todo riesgo.
Con un seguro a terceros, tu compañía paga los daños del otro, pero no los tuyos.
Las lesiones tras un alcance: el latigazo cervical
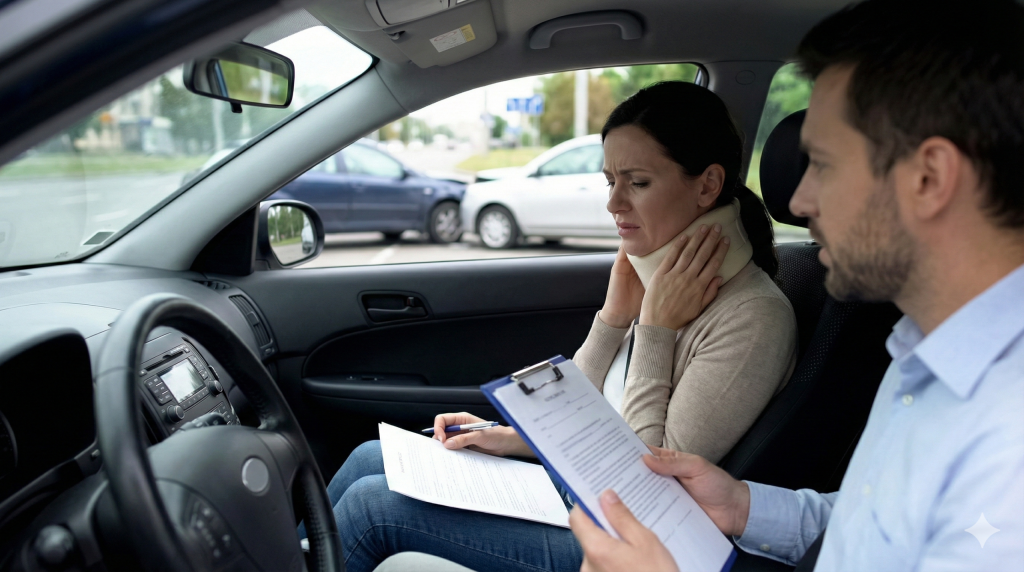
En un golpe por detrás, la cabeza va primero hacia atrás y luego hacia delante, como un látigo. Eso daña los músculos y ligamentos del cuello.
Es lo que se llama latigazo cervical, y es la lesión más común en los alcances, incluso a poca velocidad.
Los síntomas más habituales son dolor de cuello, rigidez, dolor de cabeza, mareos y molestias en los hombros o en la espalda. A veces aparecen al día siguiente, cuando el golpe de adrenalina desaparece.
Hay una polémica conocida: algunas aseguradoras dudan de los latigazos cuando el coche apenas tiene daños. Para evitar discusiones, la ley fijó unos criterios claros, que se aplican a los traumatismos menores de la columna vertebral, como el cervical.
Los criterios de la ley: lo que te piden para que cuente tu lesión
El artículo 135 de la ley dice que los traumatismos cervicales menores, diagnosticados por dolor y sin verificación en pruebas médicas, se indemnizan como lesiones temporales, siempre que se cumplan estos criterios de causalidad:
| Criterio | Qué significa | Cómo lo cumples |
|---|---|---|
| Exclusión | Que no haya otra causa que explique el dolor | Informe médico que descarte problemas previos |
| Cronológico | Que los síntomas aparezcan pronto, dentro de las 72 horas siguientes al golpe, o que te atiendan en ese plazo | Ir a urgencias o a tu médico cuanto antes |
| Topográfico | Que la zona del cuerpo dañada coincida con la del golpe | El informe debe describir bien la zona |
| Intensidad | Que la fuerza del impacto pueda explicar la lesión | Fotos de los daños, parte y atestado |
Estos criterios son los mismos que explicamos con más detalle en nuestra guía de los criterios para indemnizar el latigazo cervical.
La lección práctica es sencilla: ve al médico el mismo día o, como mucho, dentro de las 72 horas. Un retraso de varias semanas da argumentos a la aseguradora para negarte la indemnización.
Cuánto se cobra por un latigazo cervical tras un alcance
Tu indemnización se divide en dos partes: los días que tardas en recuperarte y las secuelas que puedan quedar.
Los días de recuperación en 2026
Cada día se paga según cómo te afecte la lesión. Los importes de 2026 son estos:
| Tipo de día | Qué significa | Importe 2026 |
|---|---|---|
| Básico | Vida casi normal, con molestias | 39,20 € al día |
| Moderado | No puedes hacer tu actividad habitual | 67,96 € al día |
| Grave | Pierdes autonomía para muchas actividades | 98,02 € al día |
| Muy grave | Estás ingresado o dependes de otros | 130,69 € al día |
Un ejemplo orientativo: un conductor tiene un latigazo cervical tras un alcance. Durante 20 días hace vida casi normal y durante 40 días no puede trabajar ni conducir con normalidad.
Serían 20 días básicos (784 €) y 40 días moderados (2.718,40 €). En total, 3.502,40 € por los días, sin contar secuelas ni gastos.
La cifra real depende de tu informe médico.
Puedes leer más sobre cómo se cuentan en días de baja e indemnización en un accidente de tráfico y en cuánto tiempo de baja es normal con un latigazo cervical.
Las secuelas: cuando el dolor no desaparece
Si pasado el periodo de recuperación te queda dolor crónico en el cuello, se valora como secuela. Para los traumatismos menores de la columna, el baremo recoge las algias postraumáticas cronificadas con una puntuación de 1 a 5 puntos.
La ley exige además un informe médico concluyente, emitido una vez terminado el periodo de la lesión temporal, que justifique la secuela. Sin ese informe, lo normal es que la aseguradora no la pague.
Cada punto vale distinto según tu edad y el total de puntos. Puedes comprobar cómo funciona en qué es un punto de secuela y en la guía de secuelas del latigazo cervical y sus puntos.
Muchos latigazos no dejan secuela y solo se cobran los días de recuperación. Es normal y no significa que tu caso esté mal gestionado.
Con baja y sin baja: ¿cambia la indemnización?
Puedes reclamar aunque no hayas pedido la baja laboral, porque la indemnización se basa en tu lesión, no en que hayas faltado al trabajo.
Eso sí: tienes que demostrar con informes médicos que hubo lesión y días de recuperación. Tienes más información en nuestras guías sobre indemnización por latigazo cervical sin baja y con baja.
Si estás de baja, tu sueldo o prestación se gestiona aparte de la indemnización. Resolvemos esas dudas en baja por accidente de tráfico: cuánto se cobra.
Y recuerda que, si te duele el cuello, tienes dudas sobre si puedes conducir. Tenemos una guía específica sobre conducir con cervicalgia y baja.
Otras lesiones posibles tras un alcance
Aunque el latigazo es lo más frecuente, el golpe por detrás también puede causar otras lesiones que conviene no descartar:
- Esguince cervical: más intenso que el dolor muscular. Lo explicamos en esguince cervical por accidente.
- Lumbalgia o hernia discal: si la fuerza del golpe afecta a la zona lumbar. Mira la guía de hernia discal y lumbalgia tras un accidente.
- Dolor de cabeza, mareos y ansiedad: el susto puede dejar miedo a conducir, algo que también se valora si lo recoge un especialista. Más en secuelas psicológicas de un accidente.
- Golpes en hombros o pecho: por el cinturón de seguridad.
Cómo reclamar paso a paso
Para cobrar, no basta con tener razón: hay que seguir un procedimiento. Estos son los pasos:
- Reúne tus pruebas: parte amistoso, atestado, fotos, informes médicos, facturas y datos de testigos.
- Espera a la estabilización. Reclama las lesiones cuando tengas el alta o tu médico confirme que ya no mejorarás.
- Envía una reclamación por escrito a la aseguradora del culpable, por un medio que deje constancia, como el burofax.
- Espera la oferta motivada. La aseguradora tiene tres meses para presentarte una oferta motivada o una respuesta motivada.
- Revisa la oferta y compárala con el baremo.
- Acepta, negocia o reclama por otras vías si es insuficiente.
La reclamación previa a la aseguradora es obligatoria antes de ir a juicio, y no hace falta que esté cuantificada. Además, interrumpe el plazo de prescripción, que es de un año.
Cuando te notifican la oferta o la respuesta motivada, empieza un nuevo plazo de un año.
Tienes más detalles en nuestras guías de cómo reclamar una indemnización por accidente de tráfico, la oferta motivada de la aseguradora y el plazo para reclamar.
Desde 2025 hay que intentar un acuerdo antes de ir a juicio, lo que se llama MASC. Lo explicamos en MASC en accidentes de tráfico. En tráfico, la reclamación previa a la aseguradora cuenta como ese intento.
Si el que te embiste no tiene seguro o se da a la fuga
Puede ocurrir que el conductor que te golpea por detrás no tenga seguro o se vaya sin darte sus datos. No te quedas desamparado: en esos casos puede intervenir el Consorcio de Compensación de Seguros.
Lo explicamos en Consorcio de Compensación de Seguros: cuándo te indemniza y cómo reclamar.
Por eso es tan importante apuntar la matrícula, avisar a las autoridades y guardar el atestado, aunque el otro conductor se marche.
Cuánto tarda en pagarse
Depende de si hay acuerdo. Si la oferta es justa y la aceptas, el pago llega pronto: la ley dice que una oferta aceptada debe pagarse en un máximo de cinco días.
Si hay desacuerdo, el proceso puede alargarse varios meses o más. Lo vemos en cuánto tarda en pagarse una indemnización.
Errores frecuentes que te hacen perder dinero
- Decir «estoy bien» en el lugar del accidente y no ir al médico después.
- Esperar semanas para ir al médico. Se pierde el criterio cronológico.
- Firmar un finiquito o aceptar la primera cifra sin comparar con el baremo.
- No guardar facturas ni informes médicos.
- Dejar pasar el año para reclamar.
- No pedir una segunda opinión cuando la oferta parece baja.
Si quieres tener una idea rápida de lo que te puede corresponder, usa la herramienta para calcula tu indemnización, y consulta la tabla de indemnizaciones de 2026 y la tabla de puntos de secuelas.
Preguntas frecuentes sobre el accidente por alcance
¿Siempre es culpable el que golpea por detrás?
En la mayoría de los casos, sí, porque debe mantener la distancia de seguridad. Pero si el coche de delante frenó sin motivo, dio marcha atrás o estaba mal señalizado, la culpa puede repartirse.
¿Puedo reclamar si el coche apenas tiene daños?
Sí. Los daños visibles del coche no son el único factor, aunque la aseguradora los usará para discutir la intensidad del golpe. Lo importante es tener un parte médico a tiempo y pruebas del accidente.
¿En cuánto tiempo debo ir al médico?
Lo mejor es hacerlo el mismo día. La ley tiene en cuenta que los síntomas aparezcan o que recibas atención médica dentro de las 72 horas siguientes al golpe.
¿Quién paga si el accidente es en cadena?
Depende de cómo ocurrió. Si un coche empuja a otro contra el de delante, responde el que provocó el primer golpe.
Si cada coche golpea al de delante, cada conductor responde de lo que alcanza. Con más de dos coches las aseguradoras pueden tardar más en ponerse de acuerdo.
¿Cuánto se cobra por un latigazo cervical?
Depende de los días de recuperación y de las secuelas. En 2026, un día básico se paga a 39,20 € y un día moderado a 67,96 €.
Si queda secuela por dolor crónico, el baremo la valora de 1 a 5 puntos.
¿Puedo reclamar sin haber cogido la baja?
Sí. La indemnización se basa en tu lesión y en los informes médicos, no en que hayas faltado al trabajo. Lo que necesitas es demostrar la lesión y los días de recuperación.
¿Qué pasa si el culpable no tiene seguro o se fuga?
Puede intervenir el Consorcio de Compensación de Seguros. Guarda la matrícula, el atestado y tus informes médicos para poder reclamar.
¿Cuánto tiempo tengo para reclamar?
La acción contra la aseguradora prescribe a los doce meses. La reclamación previa interrumpe el plazo, y cuando te notifican la oferta o la respuesta motivada empieza un nuevo año. Conviene no esperar al último momento.
¿Tengo que aceptar el taller de la aseguradora?
No. Puedes elegir el taller que prefieras. La compañía revisará el presupuesto, pero la elección es tuya.
¿Necesito un abogado para reclamar un alcance?
No es obligatorio para reclamar a la aseguradora, pero ayuda a no aceptar una oferta baja y a gestionar los informes médicos. Consulta cuándo conviene en nuestra guía sobre abogados de accidentes de tráfico.
Cuánto te corresponde de verdad
Un alcance puede parecer un golpe menor, pero deja dos reclamaciones distintas: la del coche y la de tus lesiones. Las dos se pagan por la aseguradora del culpable, y las dos tienen plazos y pruebas propias.
Cuanto antes ordenes tus informes, fotos y facturas, más fácil será que tu oferta sea justa. Si tienes dudas, cuéntanos tu caso y te decimos qué puedes reclamar, sin compromiso.
Guías relacionadas
- Indemnización por latigazo cervical: la guía completa.
- Criterios para indemnizar el latigazo cervical: los requisitos médicos.
- Secuelas del latigazo cervical en puntos: cómo se valoran.
- Días de baja e indemnización: cuánto se paga por día.
- Tabla de indemnizaciones 2026: importes del baremo.
- Cuánto se cobra por un accidente de tráfico: ejemplos reales.
- Baremo de accidentes de tráfico 2026: qué cambia este año.
- Daño moral en un accidente de tráfico: qué es y cómo se valora.

¿Has tenido un accidente de tráfico?
Cuéntanos qué ha pasado y te decimos si puedes reclamar.
Llamada informativa · Sin compromiso
