
Si el otro conductor no tenía seguro o se dio a la fuga, no te quedas sin cobrar: el Consorcio de Compensación de Seguros indemniza.
Si el vehículo es desconocido, paga los daños a las personas, y los del coche solo si hubo lesiones significativas.
Si el vehículo existe pero no tenía seguro, paga personas y bienes.
Primero se reclama al Consorcio por escrito. Si no hay acuerdo, se va a juicio.
Actualizado en octubre de 2026.
Es una de las situaciones que más angustia generan. Te dan un golpe, el otro coche no para o, peor aún, resulta que circulaba sin seguro.
Piensas que nadie te va a pagar nada ni el tratamiento, ni la baja, ni el coche.
La buena noticia es que la ley prevé exactamente este caso. En esta guía te explicamos con palabras sencillas cuándo paga el Consorcio, qué paga en cada situación, qué tienes que hacer y qué errores evitar.
Si quieres la visión general del organismo, tienes nuestra guía sobre el Consorcio de Compensación de Seguros. Aquí vamos a lo práctico: cinco situaciones reales y el camino paso a paso para cobrar.
Y si todavía estás en las primeras horas, empieza por qué hacer tras un accidente de tráfico, porque lo que hagas hoy pesa mucho en tu reclamación.
Qué es el Consorcio y por qué paga cuando no hay seguro
El Consorcio de Compensación de Seguros es un organismo público que actúa como una red de seguridad.
Está previsto en el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (el Real Decreto Legislativo 8/2004), que es la ley que regula las indemnizaciones por accidente de tráfico.
La idea es sencilla: si no hay una aseguradora que te pueda pagar, no te quedas sin protección.
El artículo 11 de esa ley enumera los casos en los que el Consorcio debe indemnizar, siempre dentro del límite del seguro obligatorio, y el artículo 11.3 dice que la víctima tiene acción directa contra el Consorcio.
Es decir, puedes reclamarle a él, sin tener que perseguir primero al conductor.
Además, el artículo 11.5 añade algo importante: el Consorcio no puede condicionar el pago a que demuestres que el responsable no puede pagar o se niega a hacerlo.
Si estás en uno de los supuestos de la ley, no tienes que agotar antes otras vías contra el culpable.
Los cinco casos en los que cobras del Consorcio
| Situación | Qué paga el Consorcio | Dato clave |
|---|---|---|
| El vehículo que te golpea es desconocido (huye y no se le identifica) | Daños a las personas. Los daños en bienes solo si hay lesiones significativas | Puede haber una franquicia de hasta 500 € en los daños materiales |
| El vehículo está identificado pero no tiene seguro | Daños a las personas y a los bienes | Después el Consorcio se lo reclama al propietario y al conductor |
| El vehículo está dado de baja en Tráfico y circula igualmente | Daños a las personas y a los bienes | Se trata como vehículo no asegurado |
| El vehículo asegurado fue robado | Daños a las personas y a los bienes | Incluye el robo de uso, el famoso «coche cogido sin permiso» |
| La aseguradora quiebra o hay discusión sobre quién paga | Daños a las personas y a los bienes | Si luego se resuelve que paga la aseguradora, esta devuelve al Consorcio |
A continuación vemos cada situación con un ejemplo y con lo que tienes que reunir.
Caso 1: atropello o golpe con fuga, el vehículo desconocido
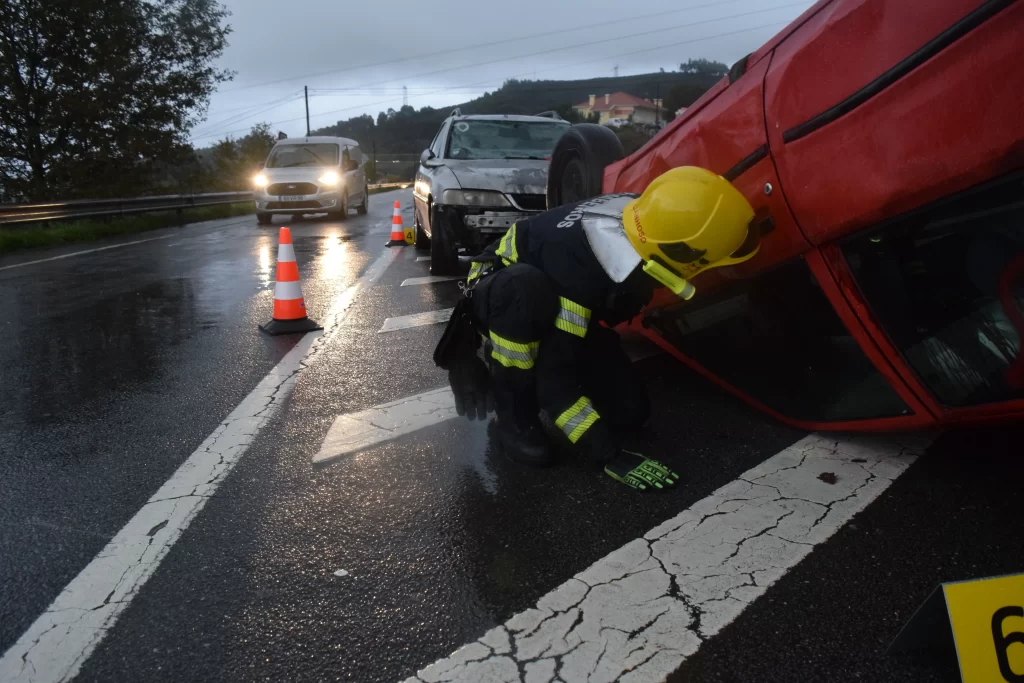
Imagina que cruzas por un paso de peatones, un coche te arrolla y se marcha sin parar. O que un conductor te empuja fuera de la carretera y desaparece. Nadie sabe la matrícula.
La ley llama a esto vehículo a motor desconocido. En este supuesto el Consorcio indemniza los daños en las personas por accidentes ocurridos en España (artículo 11.1.a).
Eso incluye los días de recuperación, las secuelas, los gastos médicos y, si procede, el lucro cesante por lo que dejas de ganar.
¿Y el coche, la moto o la bici que se estropeó?
Aquí está el matiz que más se desconoce. Cuando el vehículo es desconocido, los daños en las cosas, como tu coche, solo los paga el Consorcio si del accidente se derivaron daños personales significativos.
La ley considera significativos la muerte, la incapacidad permanente o una incapacidad temporal que requiera al menos una estancia hospitalaria superior a tres días.
En ese caso se puede aplicar una franquicia, es decir, una cantidad que descuentan, que no puede ser superior a 500 euros.
Si solo tuviste un golpe leve y un día de urgencias, lo normal es que el Consorcio cubra tus lesiones, pero no el arreglo del coche.
Por eso conviene mirar si tu póliza tiene cobertura a todo riesgo o de daños propios. Más sobre esto en nuestra guía del coche siniestrado tras un accidente.
Qué hacer en los primeros minutos si el coche se da a la fuga
- Llama al 112 y pide asistencia sanitaria, aunque creas que estás bien.
- Pide que se persone la Guardia Civil o la Policía para que levanten el atestado y registren que el otro vehículo huyó.
- Anota todo lo que recuerdes: marca, color, modelo, matrícula parcial, dirección hacia la que huyó y hora.
- Busca testigos y pídeles sus datos. También cámaras de comercios, de tráfico o de garajes cercanos, que se borran pronto.
- Haz fotos del lugar, de tus daños y de las marcas en la calzada.
- Ve a urgencias aunque no te duela nada. Un informe médico del mismo día es una prueba muy valiosa.
Las lesiones tardan en notarse y la primera atención médica fija el punto de partida de tu caso. Si fue un atropello, tienes más detalles en atropello en un paso de peatones y en la guía para reclamar si te han atropellado.
Caso 2: el culpable circulaba sin seguro
Aquí el vehículo sí está identificado. Tienes su matrícula, su conductor y quizá su propietario, pero no hay póliza que responda.
Es frecuente en coches con el seguro vencido, en ciclomotores, en vehículos dados de baja y en conductores que nunca lo contrataron.
El artículo 11.1.b de la ley dice que el Consorcio indemniza los daños en las personas y en los bienes de los accidentes causados por un vehículo a motor con estacionamiento habitual en España que no esté asegurado.
También cuando se trata de un vehículo de un tercer país que no esté cubierto por el acuerdo entre oficinas nacionales de seguros.
Es decir, en este caso sí te paga el coche además de tus lesiones. Después el Consorcio repite contra el propietario y el responsable del accidente, que son quienes acaban afrontando la deuda (artículo 11.3).
Vehículo dado de baja que sigue circulando
La ley recoge expresamente el caso de un vehículo no asegurado que circula a pesar de estar dado de baja, temporal o definitivamente, en el registro de la DGT.
También entra en el régimen del Consorcio (artículo 11.1.b.ii), así que quien lo conducía no se libra de responder y tú tampoco quedas sin cobertura.
Cómo comprobar si el otro coche tenía seguro
No hace falta adivinar. Con la matrícula puedes consultar a qué aseguradora pertenece el vehículo a través del organismo de información del Consorcio, o pedir esa información en el atestado.
Mientras lo averiguas, no pierdas el tiempo: apunta fechas, porque los plazos empiezan a correr. Más abajo los explicamos, y el plazo general lo tienes en plazo para reclamar un accidente de tráfico.
Caso 3: vehículo robado o robo de uso
Puede ocurrir que te golpee un coche que acaba de ser robado, o que alguien se lo haya llevado sin permiso del dueño, lo que se llama robo de uso.
En ese caso el vehículo suele tener seguro, pero la póliza no cubre el accidente.
El artículo 11.1.c dice que el Consorcio indemniza los daños a las personas y en los bienes ocasionados en España por un vehículo asegurado que haya sido objeto de robo o robo de uso.
Y repite después contra los autores, cómplices o encubridores, y contra el responsable que conociera la sustracción.
Tu caso se tramita como el de un accidente normal, pero el interlocutor es el Consorcio. Conviene guardar la denuncia del robo si te la facilitan, o la referencia del atestado.
Caso 4: la aseguradora ha quebrado o discute quién paga
Hay dos situaciones menos frecuentes pero reales. La primera, que la aseguradora del culpable haya sido declarada en concurso o esté en liquidación: el Consorcio asume el pago (artículo 11.1.e).
La segunda, que el Consorcio y una aseguradora no se pongan de acuerdo sobre quién debe indemnizarte.
La ley evita que tú pagues por esa disputa: el Consorcio indemniza a la persona perjudicada y, si más tarde se resuelve que debía pagar la aseguradora, esta le devuelve lo abonado con intereses legales incrementados en un 25 por 100 (artículo 11.1.d).
Caso 5: daños personales frente a daños materiales
Este es el punto donde más dudas surgen, porque el Consorcio no siempre paga lo mismo. Resumimos lo que cambia:
| Tipo de daño | Vehículo desconocido | Vehículo sin seguro o robado |
|---|---|---|
| Lesiones, días de baja y secuelas | Sí, hasta el límite del seguro obligatorio | Sí, hasta el límite del seguro obligatorio |
| Coche, moto o bici | Solo si hay daños personales significativos, con posible franquicia de hasta 500 € | Sí |
| Ropa, casco, móvil u objetos | Solo con daños personales significativos | Sí |
Para calcular tus lesiones, el Consorcio aplica el mismo baremo que cualquier aseguradora. Eso significa que los importes por día de recuperación y los puntos por secuelas son los de la ley.
En 2026, un día básico se paga a 39,20 euros y un día moderado a 67,96 euros. Puedes ver todo en la tabla de indemnizaciones de 2026 y en la tabla de puntos de secuelas.
Qué indemniza el Consorcio por tus lesiones
Cuando el Consorcio es quien paga, las partidas son las de siempre. Sirve para repasarlas y no dejarte ninguna:
- Días de lesión temporal: básicos, moderados, graves o muy graves, según cómo afecte a tu vida diaria.
- Secuelas: los puntos que fije el informe médico se convierten en euros según tu edad.
- Perjuicios complementarios: pérdida de calidad de vida, perjuicio estético y daño moral complementario en casos graves.
- Gastos médicos y de rehabilitación: con facturas y justificantes.
- Lucro cesante: lo que dejas de ganar por no poder trabajar.
Todos estos conceptos están explicados en tipos de indemnización por accidente de tráfico, y los gastos que puedes exigir en gastos reclamables tras un accidente. Si dejas de trabajar, mira también el lucro cesante en accidentes de tráfico.
Cómo reclamar al Consorcio paso a paso
El camino es el mismo que con una aseguradora, aunque el destinatario cambia. Te lo contamos en el orden en que conviene hacerlo.
Paso 1: consigue el atestado y los partes médicos
La ley prevé que las Fuerzas y Cuerpos de Seguridad encargadas de la vigilancia del tráfico faciliten gratuitamente copia del atestado o informe equivalente a los perjudicados, a las aseguradoras y al Consorcio.
Pídela cuanto antes. En un caso de fuga, el atestado es la prueba de que el vehículo no fue identificado.
Paso 2: espera a que tus lesiones se estabilicen
Para valorar bien las secuelas necesitas el informe médico final. La ley exige que la oferta de la aseguradora, y por extensión la del Consorcio, se base en un informe pericial definitivo.
Reclamar con demasiada prisa puede hacerte cobrar menos. Si dudas de cuánto tarda cada fase, mira días de baja e indemnización.
Paso 3: presenta la reclamación extrajudicial por escrito
El artículo 7 de la ley obliga a comunicar el siniestro y pedir la indemnización antes de demandar. Esa reclamación no tiene por qué estar cuantificada.
Debe incluir tus datos, una explicación de lo ocurrido, la identificación del vehículo y del conductor si los conoces, y la información médica o pericial que tengas.
Lo importante: guarda la prueba de que la presentaste y de la fecha. Esa reclamación interrumpe el plazo de prescripción desde que llega al obligado a pagar, que aquí es el Consorcio.
Y desde 2025 funciona además como requisito para los medios adecuados de solución de controversias, que explicamos en MASC en accidentes de tráfico.
El Consorcio publica en su web el procedimiento y el formulario de solicitud de indemnización. Revisa siempre que el modelo y el medio de presentación estén vigentes antes de enviar nada, y conserva el justificante.
Paso 4: estudia la oferta o la respuesta motivada
Tras tu reclamación, el obligado a pagar tiene tres meses para presentar una oferta motivada, con cada partida explicada, o una respuesta motivada si no puede ofrecer una cifra o rechaza el caso.
La ley dice que el artículo 7 también se aplica al Consorcio cuando le corresponde por sus funciones.
Si la oferta es correcta, el pago debe hacerse en cinco días desde que la aceptas. Si no la presenta sin causa justificada, se devengan intereses de demora a tu favor.
Para saber si la cifra es justa, usa la guía de la oferta motivada.
Paso 5: negocia o ve a juicio
Si no hay acuerdo, queda la vía judicial. La ley permite reclamar al Consorcio en el procedimiento regulado en su título II y, si el caso viene de un proceso penal, el juez puede fijar la cantidad máxima reclamable.
Cuánto puede durar, lo hemos explicado en cuánto tarda un juicio por accidente de tráfico.
Plazos que no debes dejar pasar
| Qué | Plazo |
|---|---|
| Acción directa contra el Consorcio | Un año |
| Respuesta o oferta motivada del obligado a pagar | Tres meses desde la reclamación |
| Nuevo plazo de prescripción | Un año desde la notificación fehaciente de la oferta o respuesta motivada |
| Pago de la oferta aceptada | Cinco días |
La acción directa prescribe por el transcurso de un año, y esa reclamación previa interrumpe el cómputo.
En lesiones, el reloj se cuenta de forma práctica desde el alta o la estabilización, aunque lo prudente es no apurar y reclamar en cuanto tengas el informe final.
Todo el detalle está en plazo para reclamar un accidente de tráfico.
Errores que te hacen perder dinero
- No pedir que consten los hechos. Sin atestado es muy difícil acreditar que el vehículo huyó o que no tenía seguro.
- Dejar de ir al médico. Los huecos entre visitas se usan para discutir tus secuelas.
- Aceptar una cantidad rápida. Firmar un cierre sin informe definitivo puede impedirte reclamar después.
- Reclamar tarde. Un año pasa rápido, sobre todo si estás de baja.
- Mezclar daños personales y del coche. Se valoran con reglas distintas y conviene reclamarlos por separado.
- Dar por hecho que no cobras el coche. Si el vehículo era conocido y sin seguro, sí entra.
Si el accidente se produjo y tú no tuviste la culpa, repasa también accidente de tráfico sin culpa. Y si te acusan a ti, la guía de cómo se decide quién es el culpable te ayudará.
Qué ocurre con el conductor que huyó o no tenía seguro
Que el Consorcio te pague no libera a los responsables. Tras abonar la indemnización, el Consorcio puede reclamarles lo pagado, y la ley le da un plazo de repetición de un año desde el pago.
También puede repetir contra el conductor si actuó con dolo o bajo los efectos del alcohol o las drogas (artículo 10).
El Consorcio, además, remite los datos del expediente a la autoridad sancionadora para que actúe contra quien incumplió la obligación de asegurar el vehículo.
Huir de un accidente puede tener consecuencias penales y administrativas para el conductor, pero eso es independiente de tu indemnización.
Ejemplos prácticos orientativos
| Caso | Quién paga | Qué se reclama |
|---|---|---|
| Peatón atropellado por un coche que huye, 30 días de recuperación y 4 puntos de secuela | Consorcio, por vehículo desconocido | Días, secuelas y gastos médicos |
| Motorista golpeado por un coche sin seguro identificado, con la moto destrozada | Consorcio, por vehículo no asegurado | Lesiones, moto y equipamiento |
| Conductor embestido por un coche robado, con cuatro días de hospital | Consorcio, por vehículo robado | Lesiones y daños del coche |
| Ciclista arrollado por un coche desconocido, sin lesiones graves, con la bici rota | Consorcio, solo por lesiones | La bici no suele cubrirse si no hay daños personales significativos |
Estos ejemplos son orientativos: la cifra real depende de tus lesiones, tu edad y tus pruebas. Para hacerte una idea, puedes usar la guía para calcular tu indemnización o directamente calcula tu indemnización con nuestra herramienta.
Moto, bicicleta, patinete y coche de otro país
Las reglas del Consorcio valen para cualquier vehículo a motor, así que también protegen a motoristas. Si eres motorista, mira nuestra guía de accidente de moto en Málaga.
Si eras ciclista o ibas en patinete, tienes atropello de bicicleta o patinete.
Si el accidente fue con un vehículo de alquiler o extranjero, la situación cambia y puede entrar el sistema de oficinas nacionales de seguros.
Lo explicamos en accidente con coche extranjero o de alquiler en la Costa del Sol.
Por qué conviene ayudarte de un especialista
El Consorcio es un organismo público, pero también un pagador que revisa cada partida. Contar con un buen informe pericial, un seguimiento médico completo y una reclamación bien redactada marca la diferencia entre una oferta justa y una oferta corta.
Si no sabes cómo empezar, abogados de accidentes de tráfico puede orientarte y cómo reclamar una indemnización por accidente de tráfico te da el esquema general.
Si el caso es complejo, por ejemplo porque no se sabe cómo ocurrió, una reconstrucción del accidente puede ayudar a probar los hechos.
Preguntas frecuentes sobre accidentes con fuga o sin seguro
¿Quién me paga si el otro conductor se fue y no sé quién era?
Te indemniza el Consorcio de Compensación de Seguros por los daños en las personas.
Los daños en el coche solo se cubren si hubo daños personales significativos, como la muerte, una incapacidad permanente o una baja con más de tres días de hospital.
¿El Consorcio paga el arreglo de mi coche?
Depende. Si el vehículo causante está identificado y no tiene seguro, o fue robado, sí paga personas y bienes.
Si es desconocido, solo cubre los bienes cuando hay lesiones significativas, y puede aplicar una franquicia de hasta 500 euros.
¿Tengo que demandar al conductor sin seguro antes de ir al Consorcio?
No. La ley da acción directa contra el Consorcio y le prohíbe condicionar el pago a que pruebes que el responsable no puede pagar o se niega a hacerlo.
¿Cuánto tiempo tengo para reclamar al Consorcio?
La acción directa prescribe en un año. La reclamación previa por escrito interrumpe ese plazo y, cuando te notifican la oferta o respuesta motivada, empieza un nuevo año.
¿Cuánto tarda el Consorcio en responder?
Tiene tres meses desde la reclamación para presentar una oferta motivada o una respuesta motivada. Si acepta tu reclamación y tú aceptas la oferta, el pago debe hacerse en cinco días.
¿Qué pasa si el accidente fue con un coche robado?
El Consorcio indemniza los daños a las personas y a los bienes causados en España por un vehículo asegurado que haya sido robado o robado de uso. Es útil conservar la denuncia o el atestado.
¿Cobro lo mismo del Consorcio que de una aseguradora?
Las lesiones se valoran con el mismo baremo. La diferencia principal es el límite del seguro obligatorio, que es la cobertura máxima que cubre el Consorcio, y el régimen especial de los daños materiales cuando el vehículo es desconocido.
¿Hace falta abogado para reclamar al Consorcio?
No es obligatorio para la reclamación extrajudicial, pero ayuda mucho. Un especialista revisa que no se te olvide ninguna partida, que el informe médico sea completo y que la cifra se ajuste al baremo.
¿Puedo reclamar si no tengo atestado porque no llamé a la policía?
Es más difícil, pero no imposible. Los partes médicos, los testigos, las cámaras y las fotos pueden servir. Lo mejor es acudir a un especialista cuanto antes para reunir lo que aún se pueda conseguir.
Qué te llevas de esta guía
Si te golpeó un conductor sin seguro o que huyó, no estás solo ni sin dinero a la vista: el Consorcio tiene que atenderte.
Lo decisivo es dejar constancia de los hechos desde el primer día, esperar al informe médico final y reclamar por escrito dentro del plazo de un año.
Cada caso tiene matices, y lo que cobra una persona puede ser muy distinto de lo que cobra otra. Si quieres saber qué te corresponde a ti, cuéntanos tu caso y te lo decimos sin compromiso.
Guías relacionadas
- Consorcio de Compensación de Seguros: el organismo y sus funciones.
- Qué hacer tras un accidente de tráfico: los primeros pasos.
- Oferta motivada: cómo leerla.
- MASC en accidentes de tráfico: el intento de acuerdo previo.
- Tabla de indemnizaciones 2026: importes del baremo.
- Plazo para reclamar: cuánto tiempo tienes.
- Cuánto se cobra por un accidente: rangos reales.
- Cuánto tarda en pagarse la indemnización: tiempos habituales.

¿Has tenido un accidente de tráfico?
Cuéntanos qué ha pasado y te decimos si puedes reclamar.
Llamada informativa · Sin compromiso
